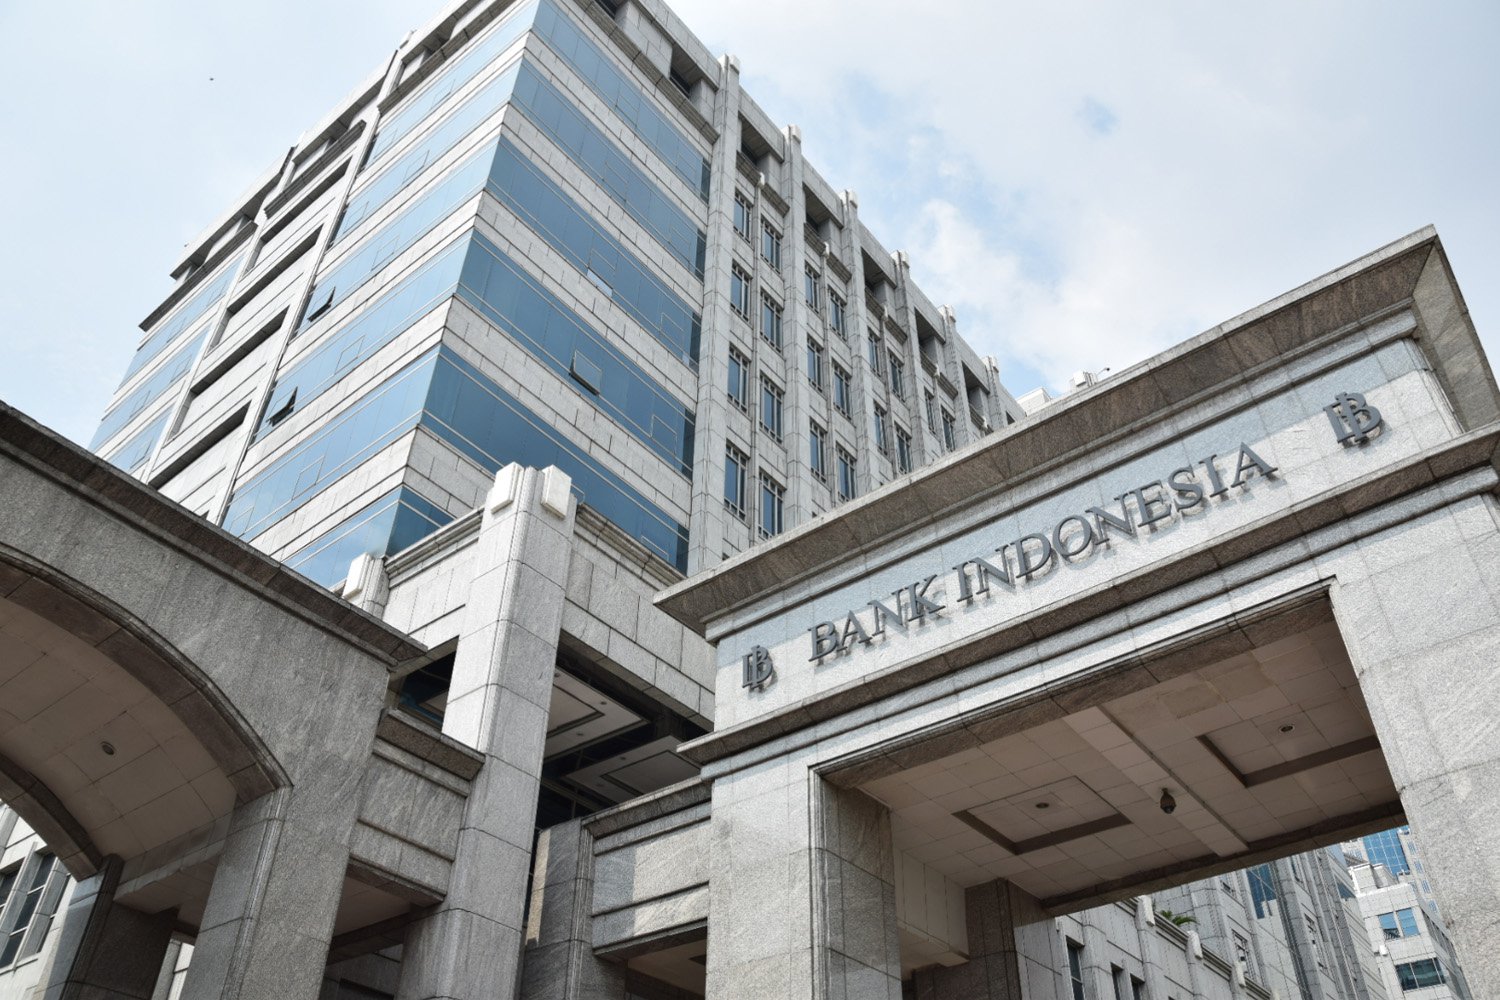
LHOKSEUMAWE – GENTAPOST.COM | Menjaga stabilitas ekonomi sekaligus mendorong pertumbuhan bukanlah dua agenda yang dapat dipisahkan. Di tengah pemulihan ekonomi Aceh pascabencana, tekanan harga, kebutuhan pembiayaan usaha, hingga percepatan transaksi digital, Bank Indonesia menghadapi tantangan untuk memastikan roda perekonomian terus bergerak tanpa mengorbankan stabilitas.
Kondisi tersebut terlihat dari perkembangan ekonomi Aceh sepanjang 2026. Badan Pusat Statistik (BPS) mencatat ekonomi Aceh pada triwulan II 2026 tumbuh 4,86 persen secara tahunan (year on year/yoy). Angka itu meningkat dibandingkan pertumbuhan triwulan I 2026 sebesar 4,09 persen.
Pertumbuhan tersebut ditopang antara lain oleh perdagangan besar dan eceran, konstruksi serta pertanian. Dari sisi pengeluaran, perbaikan ekonomi juga terlihat dari konsumsi pemerintah, investasi, dan membaiknya konsumsi rumah tangga.
Konten Terkait
Data itu menunjukkan bahwa ekonomi Aceh mulai bergerak lebih kuat setelah menghadapi tekanan akibat bencana hidrometeorologi pada akhir 2025. Bank Indonesia memperkirakan ekonomi Aceh secara keseluruhan pada 2026 dapat tumbuh pada kisaran 4,60–5,10 persen, jauh lebih tinggi dibandingkan pertumbuhan ekonomi Aceh pada 2025 yang tercatat 2,97 persen.
Namun, pertumbuhan tersebut datang bersamaan dengan tantangan lain: inflasi.
Inflasi Masih Menjadi Ujian
BPS mencatat Aceh mengalami inflasi 0,36 persen secara bulanan pada September 2026. Secara tahunan, inflasi Aceh mencapai 5,03 persen.
Kelompok makanan, minuman dan tembakau menjadi salah satu sumber tekanan terbesar. Kelompok ini mengalami inflasi bulanan 0,78 persen dan memberikan andil 0,30 persen terhadap inflasi September. Secara tahunan, kelompok yang sama mengalami inflasi 5,02 persen.
Menariknya, Lhokseumawe menjadi salah satu wilayah yang ikut menjadi bagian dalam penghitungan inflasi Aceh. Data BPS menunjukkan Indeks Harga Konsumen (IHK) Kota Lhokseumawe meningkat dari 114,65 pada Agustus menjadi 115,03 pada September 2026.
Artinya, persoalan inflasi bukan sekadar angka statistik. Bagi masyarakat, inflasi terasa langsung melalui harga beras, lauk-pauk, bahan pangan, transportasi dan kebutuhan sehari-hari.
Karena itu, menjaga stabilitas harga tetap menjadi pekerjaan penting. Bank Indonesia bersama pemerintah daerah harus memastikan ketersediaan pasokan, kelancaran distribusi dan keterjangkauan harga berjalan secara bersamaan.
Pertumbuhan Ekonomi Harus Terasa di Masyarakat
Pertumbuhan 4,86 persen tentu merupakan sinyal positif. Namun, pertumbuhan ekonomi tidak cukup hanya diukur dari angka Produk Domestik Regional Bruto.
Pertanyaan yang lebih penting adalah: apakah pertumbuhan tersebut benar-benar meningkatkan pendapatan masyarakat, memperluas lapangan kerja dan membuat pelaku usaha kecil lebih mudah berkembang?
Bank Indonesia dalam laporan perekonomian Aceh mencatat bahwa perbaikan konsumsi rumah tangga menjadi salah satu faktor yang mendukung perekonomian. Peningkatan aktivitas perdagangan, konsumsi masyarakat dan pembangunan pascabencana menjadi bagian penting dalam proses pemulihan ekonomi Aceh.
Di Lhokseumawe dan kawasan industri sekitarnya, dinamika tersebut memiliki arti penting. Perdagangan, jasa, UMKM, kuliner, transportasi dan berbagai usaha masyarakat sangat bergantung pada daya beli.
Ketika konsumsi meningkat, pelaku usaha memperoleh pasar. Ketika pasar tumbuh, kebutuhan tenaga kerja meningkat. Dari sinilah pertumbuhan ekonomi dapat berubah menjadi peningkatan kesejahteraan.
Sebaliknya, jika harga naik lebih cepat daripada pendapatan masyarakat, konsumsi dapat tertekan. Pada titik inilah stabilitas harga menjadi bagian penting dari agenda pertumbuhan.
UMKM Menjadi Penghubung antara Stabilitas dan Pertumbuhan
UMKM merupakan salah satu sektor yang paling penting dalam menjaga denyut ekonomi daerah.
Di Aceh, perhatian terhadap pembiayaan UMKM juga terus meningkat. Bank Indonesia mencatat rasio pembiayaan untuk UMKM mencapai 25,30 persen pada triwulan II 2026. Dana pihak ketiga perbankan di Aceh juga masih mengalami ekspansi sebesar 10,54 persen secara tahunan.
Angka tersebut menunjukkan bahwa akses pembiayaan menjadi salah satu instrumen penting dalam mendorong pemulihan ekonomi.
Namun, tantangan UMKM tidak berhenti pada persoalan modal. Pelaku usaha juga membutuhkan pencatatan keuangan, kepastian pasar, peningkatan kualitas produk, legalitas usaha dan kemampuan memanfaatkan teknologi.
Bank Indonesia sendiri menekankan pentingnya memperkuat UMKM dari hulu hingga hilir, termasuk meningkatkan kapasitas usaha, membangun rekam jejak keuangan, memperluas akses pasar serta mempertemukan UMKM dengan lembaga pembiayaan.
Sampai Juli 2026, fasilitasi business matching pembiayaan UMKM yang dilakukan Bank Indonesia secara nasional telah mencapai Rp285 miliar, terdiri dari pembiayaan inklusif Rp150 miliar dan pembiayaan berkelanjutan Rp135 miliar.
Bagi daerah seperti Aceh, pendekatan semacam ini penting karena UMKM tidak hanya berfungsi sebagai penggerak perdagangan, tetapi juga sebagai sumber pendapatan dan lapangan pekerjaan masyarakat.
 QRIS Mengubah Cara Masyarakat Bertransaksi
Perubahan lain yang semakin terlihat adalah digitalisasi transaksi.
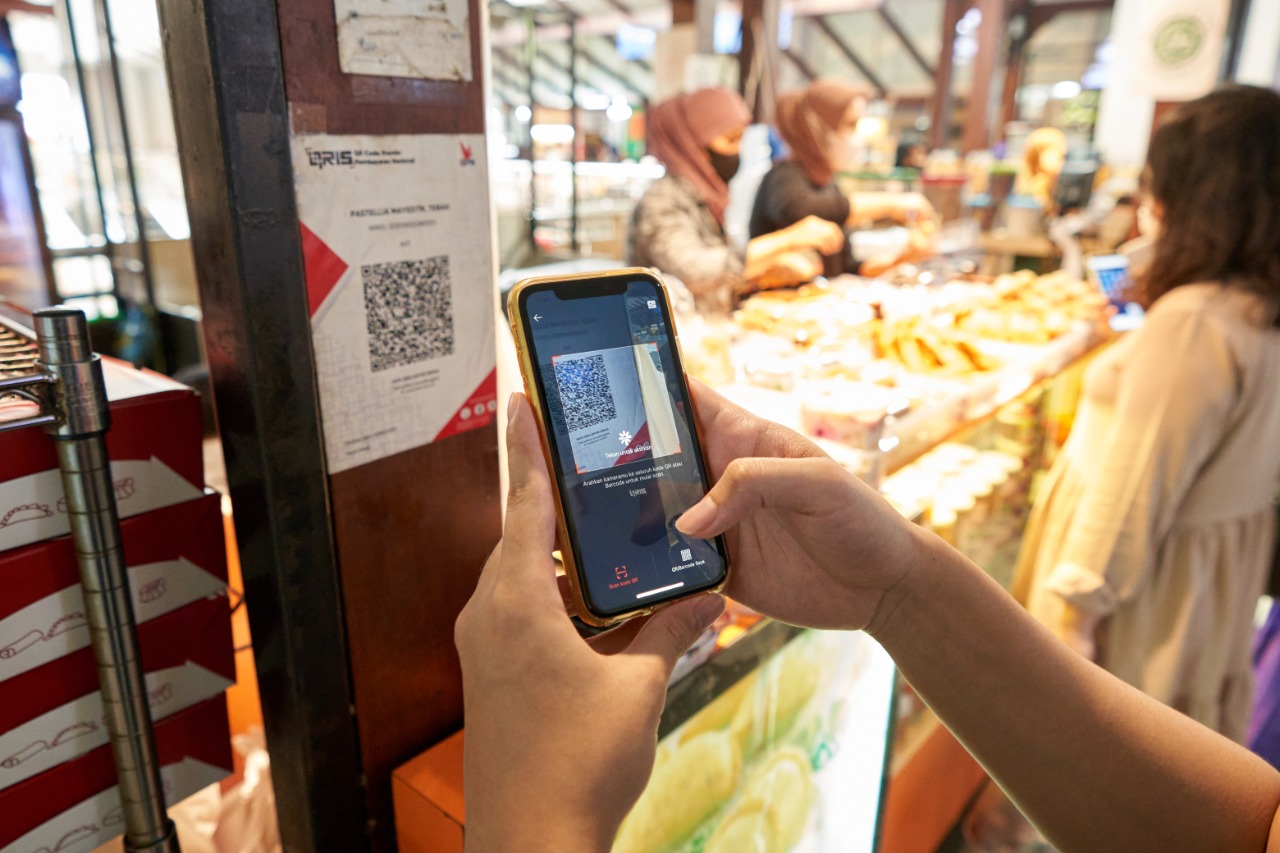
QRIS tidak lagi sekadar alat pembayaran alternatif. Bagi pedagang kecil, warung, kedai kopi, pelaku kuliner dan UMKM, transaksi digital dapat menjadi bagian dari ekosistem usaha modern.
Secara nasional, hingga Juni 2026 jumlah pengguna QRIS telah mencapai 65,77 juta, dengan 44,86 juta merchant. Sebanyak 96,68 persen merchant tersebut merupakan UMKM. Sepanjang semester I 2026, transaksi QRIS mencapai 12,55 miliar transaksi, dengan nilai Rp1,12 kuadriliun dan pertumbuhan nominal 93,92 persen dibandingkan periode yang sama tahun sebelumnya.
Pertumbuhan QRIS juga terus berlanjut. Pada Agustus 2026, volume transaksi QRIS secara nasional tumbuh 67,22 persen secara tahunan, sejalan dengan peningkatan jumlah pengguna dan merchant.
Di Aceh, Bank Indonesia mencatat penggunaan pembayaran nontunai, termasuk QRIS, terus menunjukkan pertumbuhan positif sepanjang triwulan II 2026.
Bagi Lhokseumawe, perkembangan ini membuka peluang yang cukup besar. Digitalisasi pembayaran dapat membantu usaha kecil menerima transaksi secara lebih praktis sekaligus menciptakan rekam jejak transaksi yang pada akhirnya dapat mendukung akses pembiayaan.
Dengan kata lain, QRIS bukan hanya soal membayar tanpa uang tunai. Jika dimanfaatkan dengan baik, data transaksi dapat menjadi bagian dari perjalanan UMKM menuju usaha yang lebih formal.
Kredit Perbankan Harus Mengalir ke Sektor Produktif
Pertumbuhan ekonomi juga sangat bergantung pada kemampuan sektor keuangan menyalurkan pembiayaan.
Secara nasional, kredit perbankan pada Agustus 2026 tumbuh 13,65 persen secara tahunan. Kredit investasi tumbuh 25,11 persen, kredit modal kerja 11,45 persen, sedangkan kredit konsumsi tumbuh 5,07 persen.
Data tersebut memperlihatkan bahwa fungsi intermediasi perbankan masih bergerak kuat.
Namun, tantangan berikutnya adalah memastikan pertumbuhan kredit tidak hanya mendorong konsumsi, tetapi juga memperkuat kapasitas produksi. Kredit investasi dan modal kerja yang masuk ke sektor produktif dapat membantu pelaku usaha menambah kapasitas, membuka lapangan kerja dan meningkatkan omzet.
Di Aceh, hal ini menjadi semakin penting karena perekonomian sedang berada dalam fase pemulihan dan pembangunan kembali pascabencana.
Pembiayaan yang tepat dapat menjadi bahan bakar pertumbuhan. Sebaliknya, pembiayaan yang tidak dikelola dengan baik dapat menimbulkan persoalan baru bagi rumah tangga maupun dunia usaha.
Konsumsi Masyarakat Menjadi Motor Penting
Konsumsi rumah tangga merupakan salah satu komponen penting dalam perekonomian Aceh.
BPS mencatat peningkatan konsumsi masyarakat menjadi salah satu faktor yang mendorong pertumbuhan ekonomi pada triwulan II 2026. Momentum hari besar keagamaan, pemberian THR dan gaji ke-13 ASN, serta peningkatan belanja pendidikan menjelang tahun ajaran baru ikut mendorong aktivitas ekonomi.
Pada saat yang sama, konsumsi pemerintah dan aktivitas pembangunan juga memberikan dorongan terhadap perekonomian.
Kondisi ini memperlihatkan adanya hubungan erat antara daya beli, konsumsi, perdagangan dan produksi. Ketika daya beli masyarakat terjaga, pelaku usaha memperoleh pasar yang lebih besar. Ketika usaha berkembang, aktivitas produksi dan penyerapan tenaga kerja ikut meningkat.
Tetapi lagi-lagi, pertumbuhan konsumsi harus berjalan seimbang dengan pengendalian inflasi.
Jika konsumsi meningkat sementara pasokan tidak mampu mengikuti permintaan, harga berpotensi naik. Karena itu, stabilitas harga dan pertumbuhan ekonomi harus berjalan beriringan.
 Tantangan Bank Indonesia di Aceh
Di sinilah tantangan terbesar Bank Indonesia muncul.
Bank sentral harus menjaga inflasi agar tidak menggerus daya beli, tetapi pada saat yang sama kebijakan ekonomi juga harus memberi ruang bagi pertumbuhan kredit, investasi dan konsumsi.
Bank Indonesia sendiri memproyeksikan ekonomi Aceh pada 2026 tumbuh 4,60–5,10 persen, dengan pemulihan ekonomi yang ditopang pembangunan dan rekonstruksi pascabencana serta normalisasi aktivitas ekonomi dan daya beli masyarakat.
Sementara itu, strategi pengendalian inflasi diarahkan melalui prinsip 4K: ketersediaan pasokan, keterjangkauan harga, kelancaran distribusi dan komunikasi yang efektif.
Pendekatan tersebut menjadi semakin relevan bagi Aceh karena karakter wilayah yang luas dan kondisi geografis yang membuat distribusi komoditas menjadi faktor penting dalam pembentukan harga.
Lhokseumawe dan Masa Depan Ekonomi Digital
Lhokseumawe memiliki posisi strategis dalam perekonomian kawasan pantai utara Aceh.
Kota ini tidak hanya menjadi pusat perdagangan dan jasa, tetapi juga berada dalam lingkungan ekonomi yang memiliki aktivitas industri, pendidikan, UMKM, kuliner dan jasa transportasi.
Dalam konteks tersebut, digitalisasi ekonomi dapat menjadi salah satu peluang baru.
Festival, kegiatan kreatif, pariwisata, UMKM dan perdagangan lokal dapat dikembangkan dalam satu ekosistem yang menghubungkan promosi, transaksi digital, pembiayaan dan perluasan pasar.
QRIS dapat menjadi pintu masuk. Pembukuan digital dapat menjadi fondasi. Pembiayaan perbankan dapat menjadi pengungkit. Sementara stabilitas harga menjadi prasyarat agar daya beli masyarakat tetap terjaga.
Jika seluruh elemen tersebut berjalan bersama, pertumbuhan ekonomi tidak berhenti pada angka statistik.
Menjaga Stabilitas Sambil Mengejar Pertumbuhan
Pada akhirnya, tantangan Bank Indonesia bukan memilih antara stabilitas atau pertumbuhan.
Keduanya harus berjalan bersamaan.
Aceh membutuhkan pertumbuhan untuk memperluas kesempatan ekonomi, menciptakan lapangan kerja dan mempercepat pemulihan. Tetapi Aceh juga membutuhkan stabilitas agar pertumbuhan tersebut tidak tergerus inflasi dan tidak menciptakan kerentanan baru.
Data terbaru menunjukkan modal awalnya cukup kuat. Ekonomi Aceh tumbuh 4,86 persen pada triwulan II 2026. Inflasi September tercatat 5,03 persen secara tahunan. Pembiayaan UMKM berada di level 25,30 persen dari total pembiayaan. Sistem pembayaran digital terus berkembang dan QRIS menunjukkan pertumbuhan yang sangat tinggi secara nasional.
Tantangan berikutnya adalah memastikan angka-angka tersebut benar-benar diterjemahkan menjadi manfaat ekonomi di tingkat masyarakat.
Bagi Lhokseumawe dan Aceh secara keseluruhan, ukuran keberhasilan ekonomi pada akhirnya bukan hanya seberapa tinggi pertumbuhan tercatat, tetapi juga seberapa kuat daya beli masyarakat, seberapa banyak UMKM berkembang, seberapa mudah usaha memperoleh pembiayaan, serta seberapa stabil harga kebutuhan pokok.
Di titik itulah peran Bank Indonesia menjadi strategis: menjaga stabilitas bukan untuk mengerem pertumbuhan, tetapi menciptakan ruang agar pertumbuhan dapat berlangsung secara sehat, inklusif dan berkelanjutan.